Cashflow-Management: Tipps zur Optimierung in der Krise gehören zu den dringlichsten Themen für Unternehmen, die wirtschaftlich unter Druck stehen. Wenn Einnahmen ausbleiben, Kosten steigen und Kredite schwerer zu bekommen sind, entscheidet die Kontrolle über den Geldfluss oft über das Überleben eines Betriebs. Laut einer Erhebung von Statista verzeichneten rund 60 Prozent der deutschen KMU in jüngster Zeit einen Rückgang ihres Umsatzes. Gleichzeitig fehlt etwa einem Drittel aller Unternehmen ein strukturierter Plan für die Liquiditätssteuerung. Wer in einer solchen Lage reagiert statt agiert, verliert wertvolle Zeit. Dieser Text zeigt, wie Betriebe ihren Geldfluss systematisch in den Griff bekommen.
Was Cashflow-Management wirklich bedeutet
Cashflow-Management bezeichnet die systematische Überwachung, Analyse und Steuerung aller Geldzu- und -abflüsse eines Unternehmens. Es geht nicht darum, nur den Kontostand im Blick zu behalten, sondern zukünftige Zahlungsströme vorauszuplanen und frühzeitig auf Engpässe zu reagieren. Ein positiver Cashflow bedeutet, dass mehr Geld ins Unternehmen fließt als herausgeht. Ein negativer Cashflow hingegen zeigt an, dass die laufenden Ausgaben die Einnahmen übersteigen, was kurzfristig durch Rücklagen oder Kredite aufgefangen werden muss.
Der Unterschied zwischen Gewinn und Liquidität wird in der Praxis häufig unterschätzt. Ein Unternehmen kann auf dem Papier profitabel sein und trotzdem zahlungsunfähig werden, wenn Forderungen zu spät eingehen oder Verbindlichkeiten zu früh fällig werden. Genau hier setzt ein durchdachtes Cashflow-Management an: Es schafft Transparenz über den tatsächlichen Geldfluss, nicht nur über buchhalterische Ergebnisse.
In Krisenzeiten verschärft sich dieses Problem. Lieferkettenstörungen, ausbleibende Aufträge oder plötzliche Kostensteigerungen können innerhalb weniger Wochen zu einem akuten Liquiditätsengpass führen. Wer dann kein Frühwarnsystem hat, reagiert zu spät. Die IHK (Industrie- und Handelskammer) empfiehlt deshalb, regelmäßige Liquiditätsvorschauen zu erstellen, mindestens auf Wochenbasis, um Zahlungsengpässe rechtzeitig zu erkennen.
Gutes Cashflow-Management ist kein Luxus für Großkonzerne. Gerade kleine und mittlere Unternehmen profitieren davon, weil ihre Puffer schmaler sind und ein einziger ausgefallener Großkunde die gesamte Liquidität gefährden kann. Wer die Grundlagen beherrscht, ist in der Krise handlungsfähiger als Wettbewerber, die erst reagieren, wenn das Konto leer ist.
Praktische Strategien zur Verbesserung der Liquidität in der Krise
Die wirksamsten Maßnahmen zur Liquiditätssicherung lassen sich in zwei Kategorien einteilen: Einnahmen beschleunigen und Ausgaben verlangsamen. Beide Seiten bieten konkrete Ansatzpunkte, die sich auch kurzfristig umsetzen lassen. Die folgende Liste zeigt bewährte Methoden:
- Forderungsmanagement straffen: Rechnungen sofort nach Leistungserbringung stellen, Zahlungsziele verkürzen und bei Verzug konsequent mahnen. Skonto-Angebote für schnelle Zahlung können die Liquidität spürbar verbessern.
- Zahlungsausgänge steuern: Lieferantenrechnungen erst kurz vor Fälligkeit bezahlen, Zahlungsziele aktiv aushandeln und Ratenzahlungen vereinbaren, wo möglich.
- Lagerbestände reduzieren: Gebundenes Kapital in Waren oder Vorräten freisetzen, indem Bestellmengen an den tatsächlichen Bedarf angepasst werden.
- Nicht betriebsnotwendige Ausgaben streichen: Abonnements, Lizenzen und laufende Verträge auf ihren tatsächlichen Nutzen prüfen und kündigen, wenn der Beitrag zum Betrieb fehlt.
- Factoring nutzen: Offene Forderungen an ein Factoringunternehmen verkaufen, um sofortige Liquidität zu erhalten, ohne auf den Zahlungseingang warten zu müssen.
Neben diesen operativen Maßnahmen lohnt sich ein Blick auf die Kostenstruktur des Unternehmens. Fixkosten, die in guten Zeiten kaum auffallen, werden in einer Krise zur Belastung. Mieten, Personalkosten und Leasingverträge sollten auf Verhandlungsspielraum geprüft werden. Viele Vermieter und Leasinggeber sind in wirtschaftlich schwierigen Phasen gesprächsbereit, wenn das Gespräch frühzeitig gesucht wird.
Eine rollierende Liquiditätsplanung, die wöchentlich oder zweiwöchentlich aktualisiert wird, gibt dem Management ein realistisches Bild der kommenden Wochen. Dabei werden alle erwarteten Ein- und Auszahlungen aufgelistet, Unsicherheiten mit Szenarien abgebildet und Engpässe frühzeitig sichtbar gemacht. Dieses Instrument kostet wenig Zeit, liefert aber präzise Entscheidungsgrundlagen.
Digitale Werkzeuge für die Liquiditätssteuerung
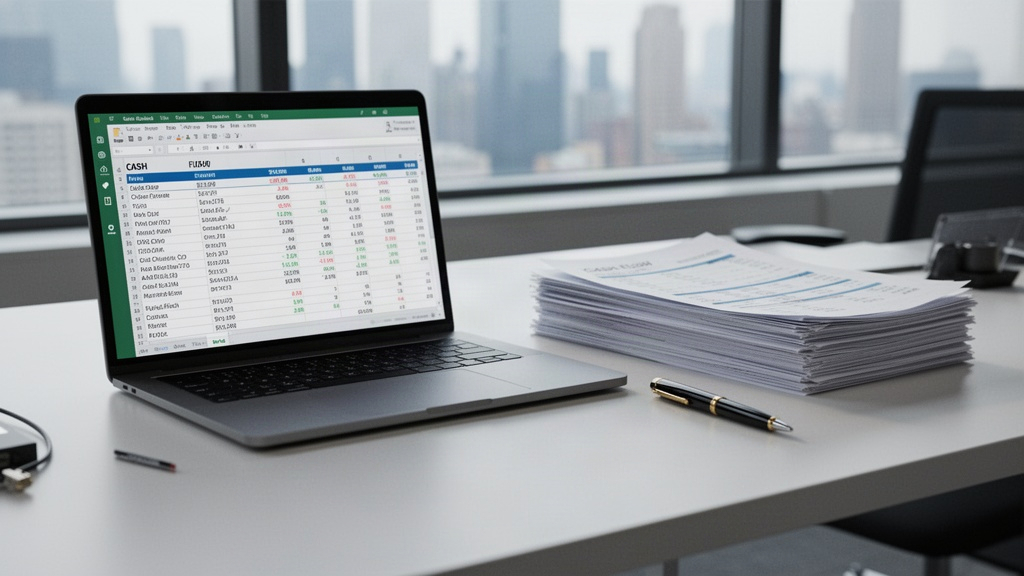
Moderne Buchhaltungssoftware und spezialisierte Planungstools haben die Cashflow-Steuerung erheblich vereinfacht. Programme wie DATEV, Lexware oder Sage bieten integrierte Liquiditätsvorschauen, die sich direkt aus den Buchungsdaten speisen. Wer seine Buchhaltung digital führt, kann mit wenigen Klicks sehen, welche Rechnungen offen sind, wann Verbindlichkeiten fällig werden und wie sich der Kontostand in den nächsten Wochen entwickelt.
Für Unternehmen, die eine schlanke Lösung suchen, gibt es spezialisierte Cashflow-Planungstools wie Agicap oder Commitly, die sich mit dem bestehenden Buchhaltungssystem verbinden lassen. Diese Anwendungen visualisieren den Geldfluss in Echtzeit, senden automatische Warnungen bei drohenden Engpässen und ermöglichen eine einfache Szenarioplanung. Gerade für KMU ohne eigene Finanzabteilung sind solche Lösungen eine praktische Alternative zu aufwendigen Excel-Tabellen.
Auch das Online-Banking bietet heute mehr als nur Kontoauszüge. Viele Banken stellen Unternehmen Dashboard-Funktionen bereit, die Zahlungsströme kategorisieren und Trends sichtbar machen. Wer diese Funktionen konsequent nutzt, gewinnt ohne großen Aufwand ein besseres Gefühl für die eigene Liquiditätslage. Die Kombination aus Buchhaltungssoftware, Planungstool und Bankdaten ergibt ein belastbares Gesamtbild.
Wichtig ist, dass Daten regelmäßig aktualisiert werden. Ein Liquiditätsplan, der einmal im Monat befüllt wird, verliert in einer Krise schnell seinen Wert. Tagesaktuelle Zahlen erlauben schnellere Reaktionen, und genau diese Geschwindigkeit kann in einer angespannten Situation den Unterschied machen.
Wie staatliche Institutionen und Banken Unternehmen in der Krise unterstützen
Unternehmen in Deutschland stehen in wirtschaftlichen Krisenzeiten nicht allein. Die KfW Bank (Kreditanstalt für Wiederaufbau) bietet eine Reihe von Förderprogrammen an, die speziell auf Liquiditätsengpässe ausgerichtet sind. Dazu gehören zinsgünstige Betriebsmittelkredite, Haftungsfreistellungen für die Hausbank und Schnellkreditprogramme für KMU. Diese Instrumente wurden in den vergangenen Jahren gezielt ausgebaut, um Betrieben in konjunkturellen Schwächephasen schnell helfen zu können.
Das Bundesministerium für Wirtschaft und Klimaschutz stellt über verschiedene Plattformen Informationen zu aktuellen Förderprogrammen bereit. Wer sich frühzeitig informiert, kann Anträge stellen, bevor der Engpass akut wird. Denn Förderanträge brauchen Zeit, und wer wartet, bis das Konto leer ist, hat oft keine Möglichkeit mehr, auf staatliche Hilfen zurückzugreifen.
Die IHK bietet in vielen Regionen kostenlose Beratungsgespräche zur Liquiditätssicherung an. Erfahrene Berater helfen dabei, die eigene Situation realistisch einzuschätzen, Fördermöglichkeiten zu identifizieren und einen konkreten Maßnahmenplan zu entwickeln. Dieses Angebot wird von vielen Unternehmen zu wenig genutzt, obwohl es gerade in frühen Krisenphasen sehr wirkungsvoll sein kann.
Hausbanken sind ebenfalls ein wichtiger Ansprechpartner. Wer frühzeitig das Gespräch sucht und offen über die eigene Lage spricht, hat bessere Chancen auf eine Kreditlinie, eine Tilgungsaussetzung oder eine Umschuldung. Banken bevorzugen Kunden, die proaktiv kommunizieren, gegenüber solchen, die erst melden, wenn Zahlungen ausbleiben.
Wenn der Engpass überwunden ist: Langfristige Stabilität aufbauen
Eine Krise ist auch eine Gelegenheit, die eigene Finanzstruktur dauerhaft widerstandsfähiger zu machen. Wer den Engpass überstanden hat, sollte gezielt Liquiditätsreserven aufbauen. Als Richtwert empfehlen viele Finanzberater, mindestens zwei bis drei Monatsumsätze als liquide Reserve vorzuhalten. Das klingt ambitioniert, lässt sich aber schrittweise aufbauen, wenn die Gewinne wieder steigen.
Ein weiterer Schritt ist die Diversifizierung der Kundenbasis. Unternehmen, die von wenigen Großkunden abhängig sind, tragen ein hohes Klumpenrisiko. Wenn ein einziger Auftraggeber wegbricht, gerät die gesamte Liquidität ins Wanken. Neue Kundengruppen, Märkte oder Produkte reduzieren dieses Risiko strukturell.
Die regelmäßige Überprüfung der eigenen Kostenstruktur sollte nach einer Krise zur festen Routine werden. Quartalsweise Analysen, bei denen Fixkosten, Verträge und Investitionsvorhaben auf ihren Beitrag zur Unternehmensleistung geprüft werden, verhindern, dass sich schleichende Kostentreiber unbemerkt aufbauen. Wer diese Disziplin beibehält, ist beim nächsten wirtschaftlichen Abschwung deutlich besser aufgestellt als Betriebe, die nach der Krise wieder in alte Muster verfallen.
Cashflow-Management ist kein einmaliges Projekt, sondern eine kontinuierliche Führungsaufgabe. Die Unternehmen, die das verinnerlicht haben, reagieren auf Krisen nicht mit Panik, sondern mit klaren Maßnahmen, die auf soliden Zahlen basieren.